ΙΚΕ ή ατομική επιχείρηση; Τι συμφέρει το 2026
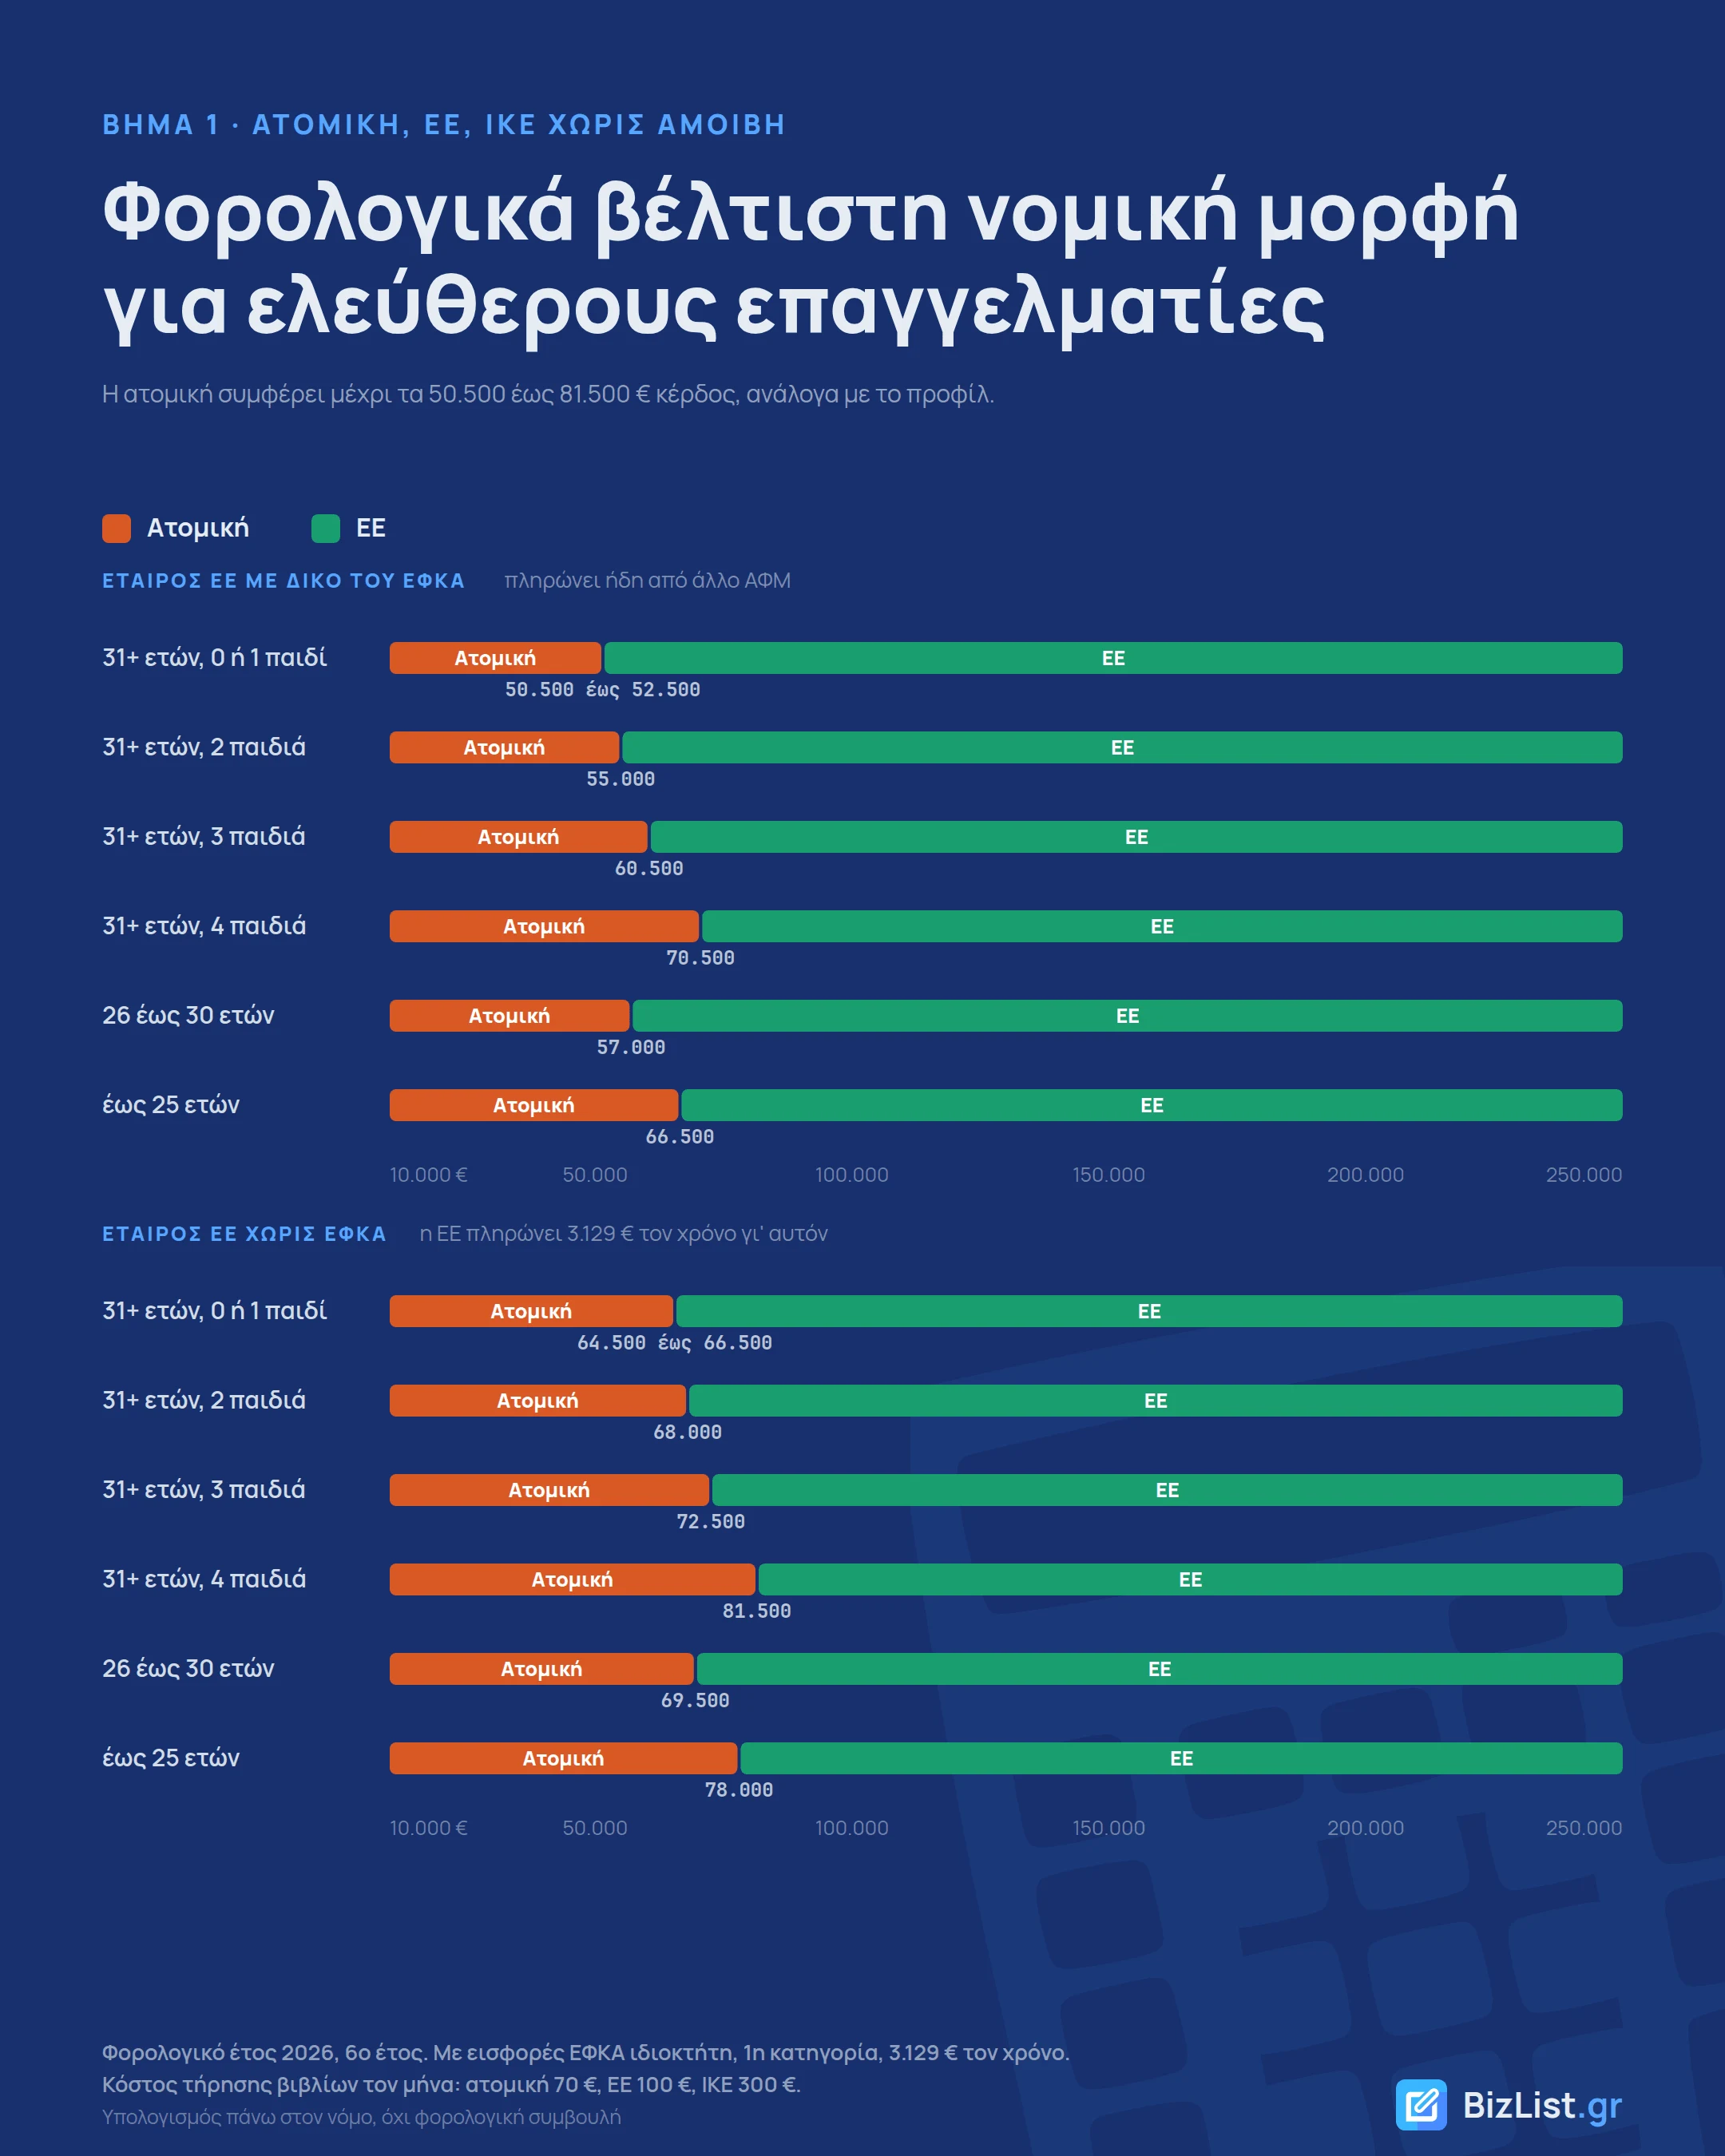
Με τους κανόνες του φορολογικού έτους 2026 η ατομική επιχείρηση αφήνει τα περισσότερα στον ιδιοκτήτη ως τα 45.500 έως 61.000 € κέρδος, και από εκεί και πάνω η ετερόρρυθμη, ιδίως με παράλληλη ατομική. Η ΙΚΕ με αμοιβή διαχειριστή βγαίνει πρώτη μόνο με δύο παιδιά και πάνω, και μόνο αν η ΕΕ θα πλήρωνε ΕΦΚΑ για τον ετερόρρυθμο: με τέσσερα παιδιά από 57.000 ως 79.500 € κέρδος.
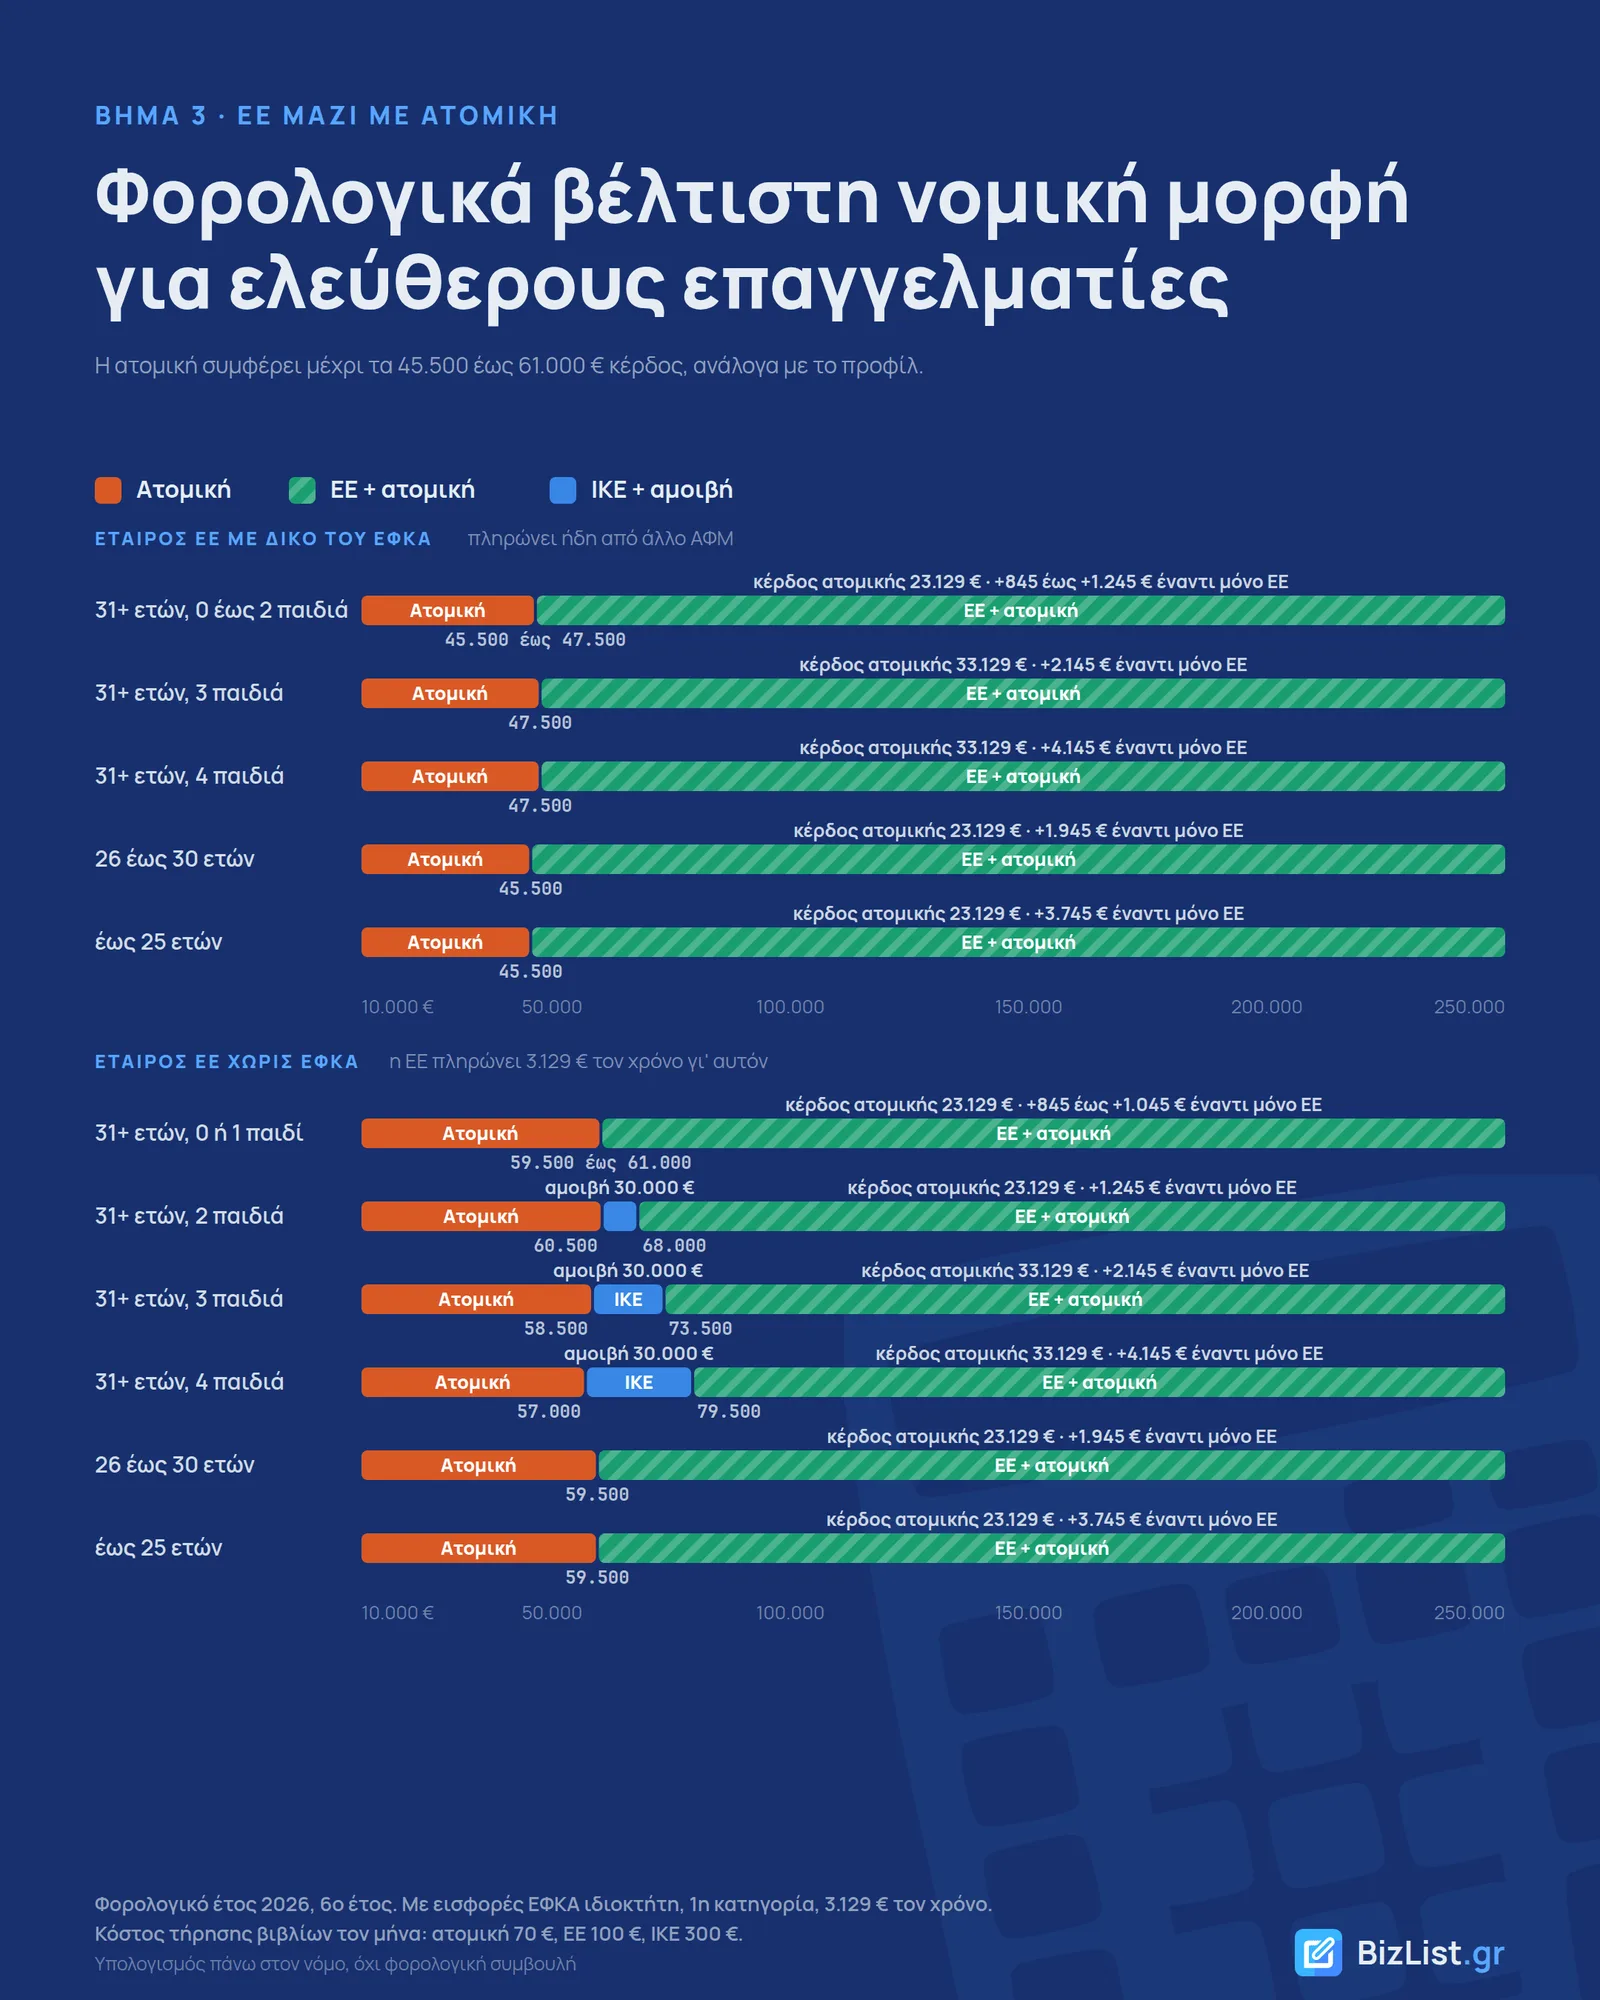
ΙΚΕ ή ατομική επιχείρηση, και πού μπαίνει η ΕΕ: η νομική μορφή που συμφέρει φορολογικά κρίνεται κυρίως από το κέρδος. Με τους κανόνες του φορολογικού έτους 2026 η ατομική επιχείρηση αφήνει τα περισσότερα στον ιδιοκτήτη ως τα 45.500 έως 61.000 € κέρδος, ανάλογα με το προφίλ. Πάνω από εκεί περνάει μπροστά η ετερόρρυθμη.
Έγραψα τους κανόνες σε ένα μοντέλο και υπολόγισα τι μένει στον ιδιοκτήτη σε 481 επίπεδα κέρδους, ανά 500 € από τα 10.000 ως τα 250.000 €. Το έτρεξα για 14 προφίλ: επτά συνδυασμούς ηλικίας και παιδιών, με και χωρίς ετερόρρυθμο εταίρο που πληρώνει ήδη ΕΦΚΑ από αλλού.
Η ΙΚΕ βγαίνει πρώτη σε δύο μόνο περιπτώσεις μαζί: όταν ο ιδιοκτήτης έχει δύο παιδιά και πάνω, και όταν δεν υπάρχει ετερόρρυθμος που να πληρώνει ήδη ΕΦΚΑ. Με τέσσερα παιδιά η ζώνη της είναι 57.000 έως 79.500 € κέρδος.
Τι μένει στον ιδιοκτήτη ανά κέρδος
Ιδιοκτήτης άνω των 30 ετών, χωρίς παιδιά, χωρίς άλλο εισόδημα, στο 6ο έτος δραστηριότητας. Ο ετερόρρυθμος της ΕΕ πληρώνει ήδη ΕΦΚΑ ως μισθωτός ή επαγγελματίας, οπότε η ΕΕ δεν πληρώνει τίποτα γι' αυτόν:
| κέρδος | ατομική | ΕΕ | ΙΚΕ με αμοιβή διαχειριστή | ΕΕ και παράλληλη ατομική |
|---|---|---|---|---|
| 20.000 € | 13.925 € | 11.361 € | 10.902 € | 12.063 € |
| 30.000 € | 21.563 € | 19.161 € | 18.496 € | 20.006 € |
| 40.000 € | 28.480 € | 26.961 € | 25.906 € | 27.806 € |
| 50.000 € | 34.779 € | 34.761 € | 33.316 € | 35.606 € |
| 70.000 € | 46.677 € | 50.361 € | 48.136 € | 51.206 € |
| 100.000 € | 63.477 € | 73.761 € | 70.366 € | 74.606 € |
| 150.000 € | 91.477 € | 112.761 € | 107.416 € | 113.606 € |
| 200.000 € | 119.477 € | 151.761 € | 144.466 € | 152.606 € |
Κέρδος είναι τα έσοδα μείον τα έξοδα, πριν πληρωθεί ο ιδιοκτήτης και πριν από τα κόστη που αλλάζουν με τη μορφή: εισφορές ΕΦΚΑ, λογιστής, τέλος επιτηδεύματος, ΓΕΜΗ. Κάθε στήλη αφαιρεί τα δικά της. Οι εισφορές είναι της 1ης κατηγορίας, 3.129 € τον χρόνο, και εκπίπτουν από το κέρδος της ατομικής και από το κέρδος της ΕΕ. Στην ΙΚΕ το μοντέλο δεν τις εκπίπτει πουθενά, για τον λόγο που εξηγείται στην ενότητα της ΙΚΕ.
Στα 100.000 € η ατομική αφήνει 11.129 € λιγότερα από την ΕΕ με παράλληλη ατομική.
Ατομική επιχείρηση ή ΕΕ: από ποιο κέρδος αλλάζει
Η ατομική φορολογεί το κέρδος με την κλίμακα του άρθρου 15 του Κώδικα Φορολογίας Εισοδήματος (ΚΦΕ, ν.4172/2013, ΦΕΚ Α΄ 167/2013), όπως την αντικατέστησε για τα φορολογικά έτη από το 2026 το άρθρο 3 του ν.5246/2025 (ΦΕΚ Α΄ 198/11.11.2025): 9% ως τα 10.000 €, 20% ως τα 20.000 €, 26% ως τα 30.000 €, 34% ως τα 40.000 €, 39% ως τα 60.000 € και 44% από εκεί και πάνω.
Η ΕΕ με απλογραφικά βιβλία πληρώνει 22% στο κέρδος από το πρώτο ευρώ (άρθρο 58 ΚΦΕ, όπως ισχύει από το άρθρο 120 του ν.4799/2021, ΦΕΚ Α΄ 78/18.05.2021), και η διανομή στους εταίρους δεν φορολογείται ξανά. Πληρώνει όμως 800 € τέλος επιτηδεύματος και ακριβότερο λογιστή. Το τέλος το κράτησε μόνο για νομικά πρόσωπα το άρθρο 3 του ν.5162/2024 (ΦΕΚ Α΄ 198/05.12.2024), που αντικατέστησε το άρθρο 31 του ν.3986/2011.
Όσο το κέρδος μένει στα φθηνά κλιμάκια, η ατομική κερδίζει. Με ετερόρρυθμο που πληρώνει ήδη ΕΦΚΑ, η ΕΕ περνάει μπροστά στα 50.500 € στο βασικό προφίλ και στα 70.500 € με τέσσερα παιδιά.
Στην κρίση μπαίνουν και οι ίδιες οι εισφορές, γιατί δεν εκπίπτουν το ίδιο παντού. Οι 3.129 € αξίζουν:
| κέρδος | ατομική | ΕΕ | ΙΚΕ με αμοιβή | ΕΕ με ατομική |
|---|---|---|---|---|
| 20.000 € | 626 € | 688 € | 0 € | 688 € |
| 30.000 € | 814 € | 688 € | 0 € | 688 € |
| 50.000 € | 1.220 € | 688 € | 0 € | 688 € |
| 70.000 € και πάνω | 1.377 € | 688 € | 0 € | 688 € |
Στην ΕΕ η έκπτωση πιάνει πάντα τον συντελεστή της εταιρείας, 22%, και το ίδιο ισχύει όταν δίπλα της υπάρχει παράλληλη ατομική: εκεί το βέλτιστο μερίδιο μετακινείται κατά την εισφορά και το κέρδος επιστρέφει στην ΕΕ. Στην ατομική η έκπτωση πιάνει τον οριακό συντελεστή του ιδιοκτήτη, που στα μεγάλα κέρδη είναι 44%.
Με κέρδος ως 16.500 € η ατομική φορολογείται κατά κανόνα στο τεκμήριο των 12.880 €, γιατί οι εισφορές και ο λογιστής κατεβάζουν το δηλωμένο κέρδος κάτω από αυτό. Είναι το ελάχιστο τεκμαρτό εισόδημα των άρθρων 28Α έως 28Δ ΚΦΕ, που πρόσθεσε ο ν.5073/2023 (ΦΕΚ Α΄ 204/11.12.2023): 14 φορές ο κατώτατος μισθός των 920 €. Κατά την εγκύκλιο ΑΑΔΕ Ε.2027/16.04.2024 αφορά μόνο την ατομική επιχείρηση. Για τα τρία πρώτα έτη από την πρώτη έναρξη δεν εφαρμόζεται (άρθρο 28Γ παρ. 1 ΚΦΕ, όπως ισχύει με το άρθρο 6 του ν.5246/2025).
Η ΕΕ είναι και η μορφή που δεκαπλασιάστηκε στις νέες συστάσεις του ΓΕΜΗ από το 2016 και από το 2024 ξεπερνά την ΙΚΕ.
Ο ετερόρρυθμος και τα 3.129 € του ΕΦΚΑ
Η ΕΕ θέλει τουλάχιστον δύο εταίρους. Κατά την εγκύκλιο ΕΦΚΑ 21/22.04.2019 κάθε εταίρος ΟΕ και ΕΕ ασφαλίζεται υποχρεωτικά, χωρίς όρο για ποσοστό ή διαχείριση. Αν ο ετερόρρυθμος δεν έχει ήδη ασφάλιση από αλλού, η ΕΕ πληρώνει και γι' αυτόν την 1η κατηγορία μη μισθωτού: 250,77 € τον μήνα συν 10 € ΔΥΠΑ, κατά την εγκύκλιο e-ΕΦΚΑ 6/03.02.2026, δηλαδή 3.129 € τον χρόνο. Μετά τον φόρο που γλιτώνει, λείπουν 2.441 € από τον ιδιοκτήτη.
Τότε η ατομική μένει μπροστά από την ΕΕ ως τα 64.500 € στο βασικό προφίλ και ως τα 81.500 € με τέσσερα παιδιά. Σε αυτή την περίπτωση όμως μπαίνει στη μέση η ΙΚΕ.
Φορολογία ΙΚΕ 2026 και αμοιβή διαχειριστή
Η μονοπρόσωπη ΙΚΕ χωρίς αμοιβή πληρώνει 22% στο κέρδος και 5% στο μέρισμα που μένει, δηλαδή 25,9% συνολικά, συν 800 € τέλος επιτηδεύματος και τον ακριβότερο λογιστή των τριών. Το 5% ισχύει για μερίσματα από 1.1.2020, με το άρθρο 24 του ν.4646/2019 (ΦΕΚ Α΄ 201/12.12.2019). Σε κανένα από τα 14 προφίλ η ΙΚΕ χωρίς αμοιβή δεν βγαίνει πρώτη.
Η αμοιβή του διαχειριστή αλλάζει τον λογαριασμό. Φορολογείται ως μισθός (άρθρο 12 παρ. 2 δ΄ ΚΦΕ), με την κλίμακα και τη μείωση φόρου του άρθρου 16, και εκπίπτει στην ΙΚΕ. Οι εισφορές του ιδιοκτήτη όμως δεν μειώνουν τον φόρο πουθενά: η εταιρεία δεν τις εκπίπτει και ο μισθωτός δεν εκπίπτει δαπάνες. Η ΠΟΛ.1113/2015 β΄ i γράφει ότι οι εισφορές του εταίρου ΙΚΕ «θα εκπίπτουν από το εισόδημά τους από μισθωτές υπηρεσίες», το κείμενο όμως είναι του 2015 και το μοντέλο κρατάει τη συντηρητική ανάγνωση. Η άλλη εκδοχή αξίζει 810 € τον χρόνο και είναι στη μεθοδολογία. Κατά το άρθρο 39 του ν.4387/2016 (ΦΕΚ Α΄ 85/12.05.2016) ο διαχειριστής ΙΚΕ ασφαλίζεται ως μη μισθωτός, οπότε η αμοιβή δεν πληρώνει εισφορές μισθωτού μέσω ΑΠΔ.
Η αμοιβή συμφέρει όσο ο φόρος της μένει κάτω από το 25,9% του μερίσματος. Στο κλιμάκιο 20.000 έως 30.000 € ο συντελεστής είναι 26% χωρίς παιδιά. Η μείωση του άρθρου 16, 777 € χωρίς παιδιά, λιγοστεύει κατά 20 € για κάθε 1.000 € μισθού πάνω από τα 12.000 €, δηλαδή 2 μονάδες ακόμα. Άρα 28% χωρίς παιδιά και 26% με ένα, και η αμοιβή σταματά στα 20.000 €. Με δύο παιδιά βγαίνει 24% και ανεβαίνει στα 30.000 €.
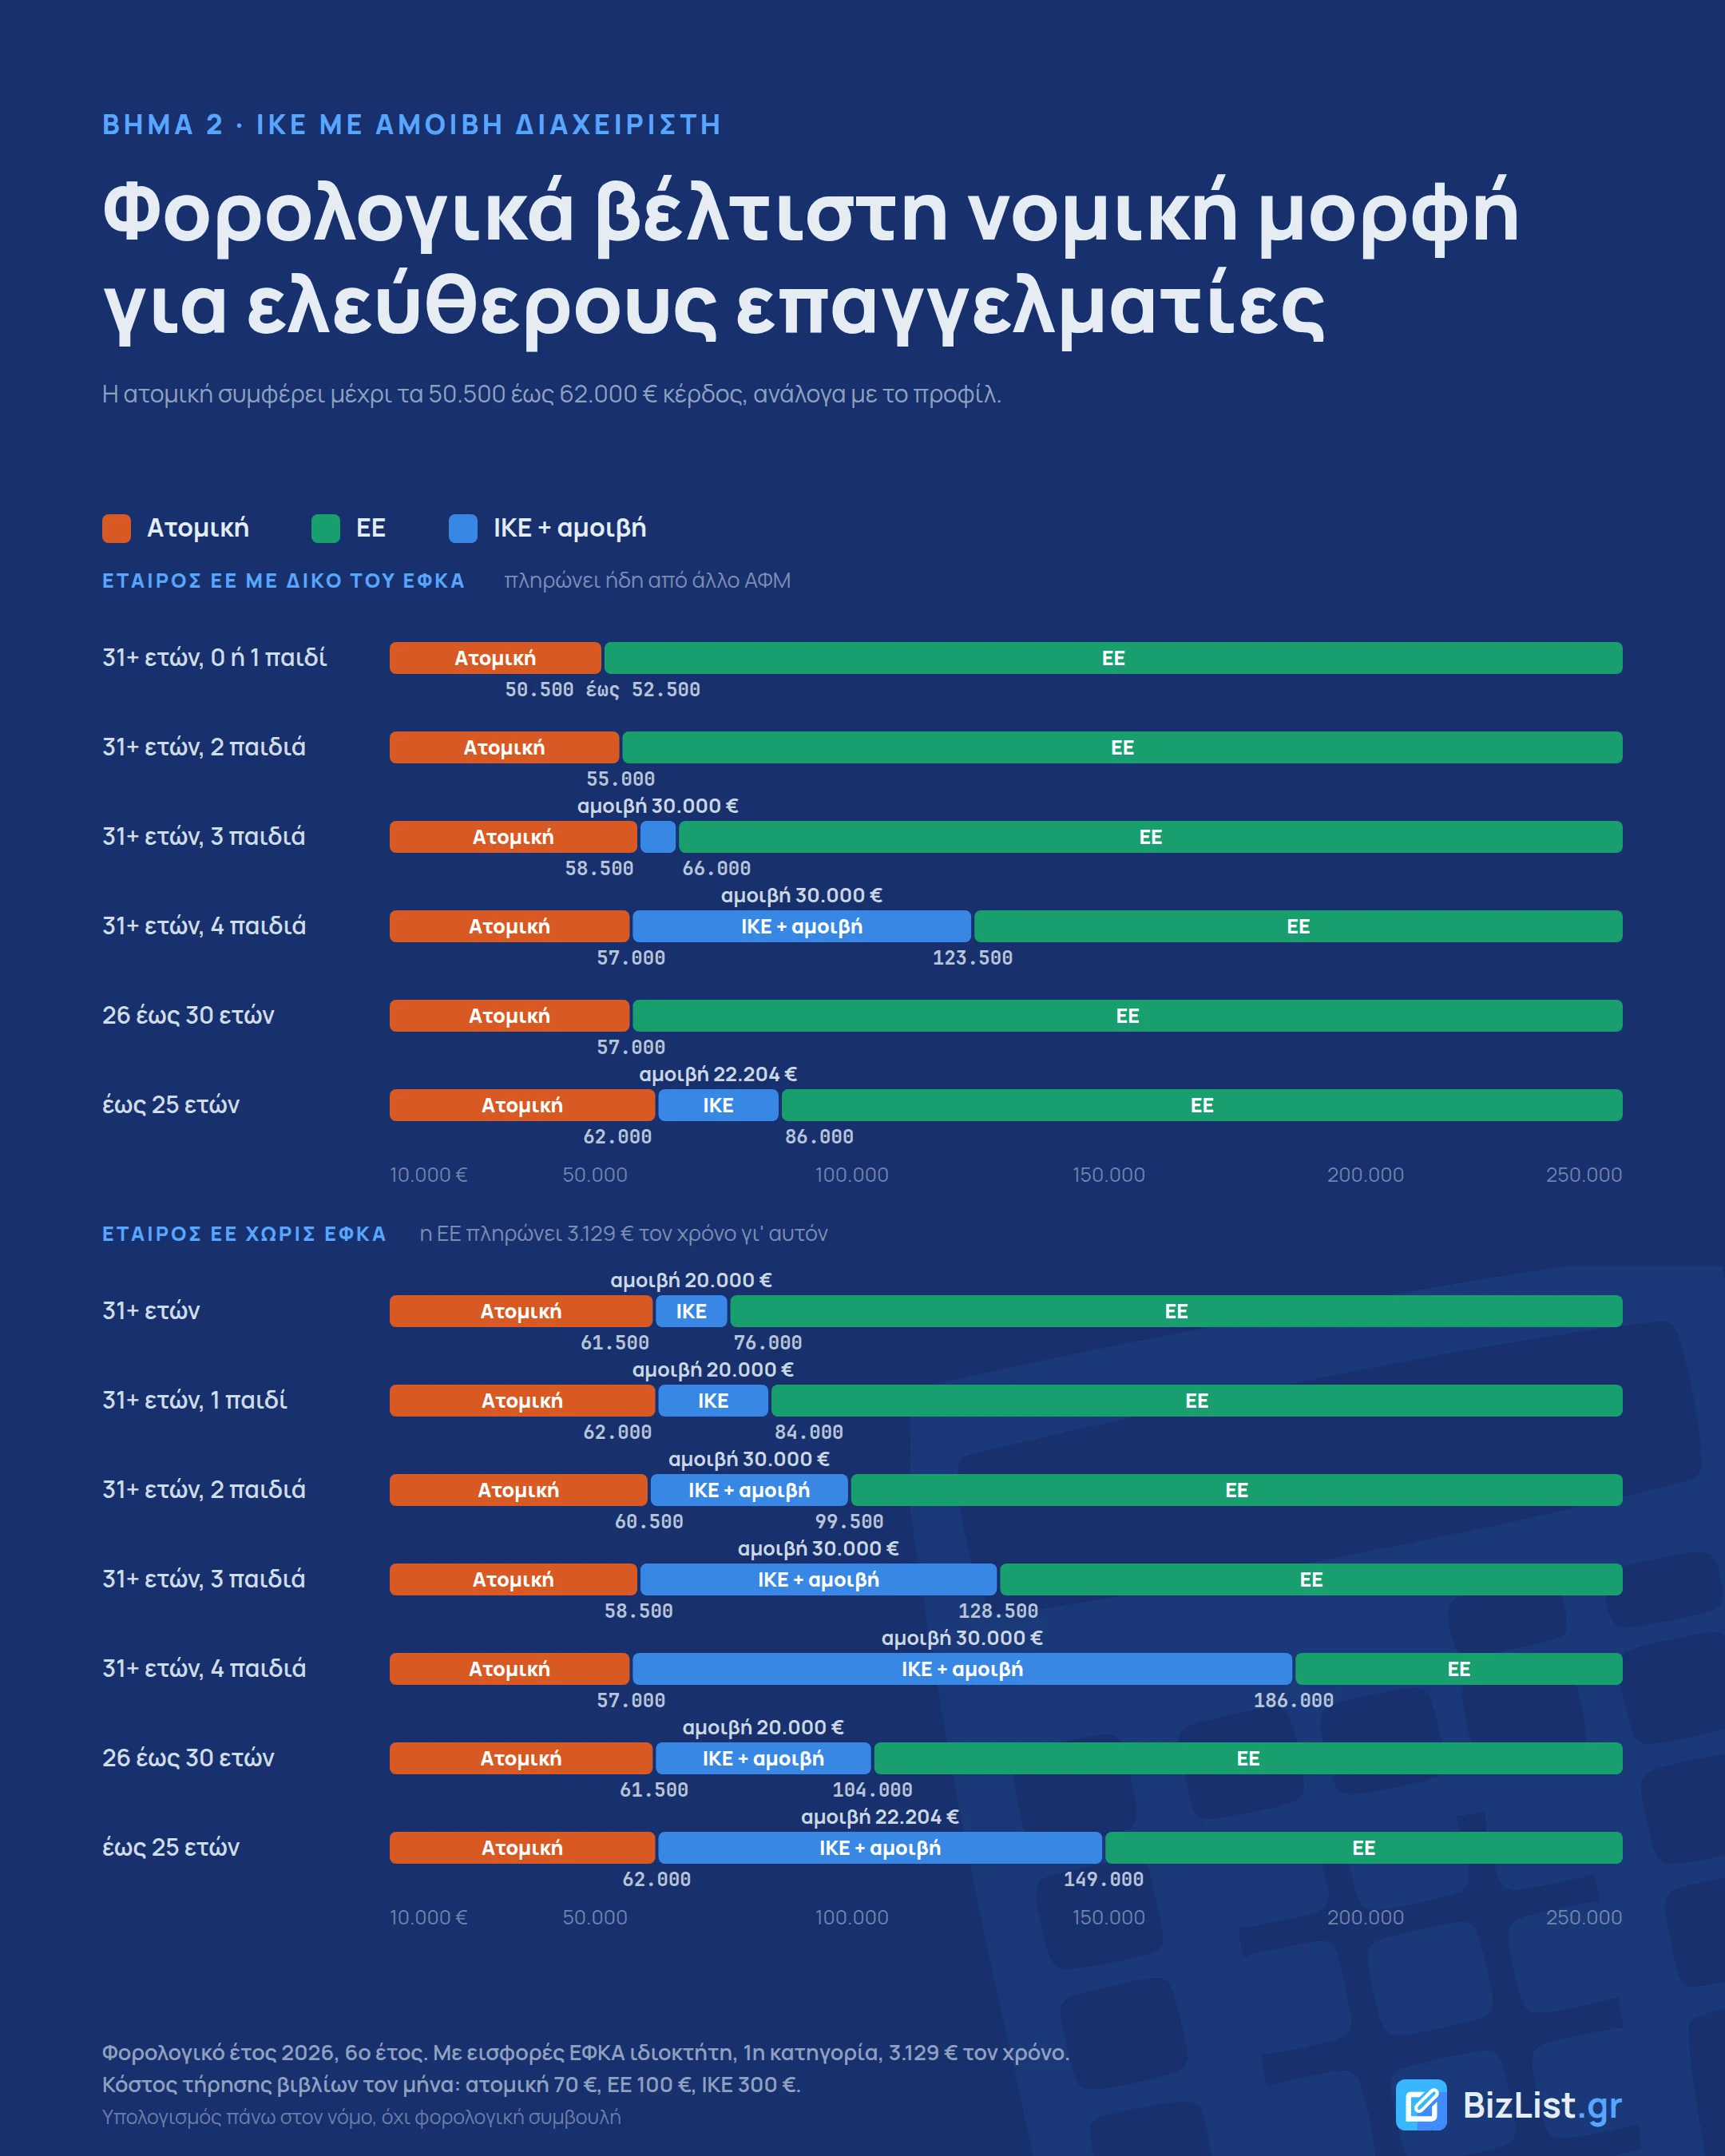
| προφίλ, κέρδος 100.000 € | αμοιβή | όφελος έναντι σκέτου μερίσματος |
|---|---|---|
| άνω των 30, χωρίς παιδιά | 20.000 € | +2.897 € |
| 1 παιδί | 20.000 € | +3.220 € |
| 2 παιδιά | 30.000 € | +3.830 € |
| 3 παιδιά | 30.000 € | +4.950 € |
| 4 παιδιά | 30.000 € | +7.190 € |
| 26 έως 30 ετών | 20.000 € | +3.997 € |
| έως 25 ετών | 22.204 € | +5.751 € |
Στην ΕΕ η ίδια κίνηση κοστίζει. Η αμοιβή διαχείρισης του ομόρρυθμου φορολογείται κι αυτή ως μισθός (ΠΟΛ.1139/30.06.2015, παρ. 4), αλλά κατά την εγκύκλιο ΕΦΚΑ 21/2019 πληρώνει εισφορές μισθωτού μέσω ΑΠΔ πάνω από την κατηγορία του μη μισθωτού. Με τις εισφορές της εγκυκλίου, 34,10%, η βέλτιστη αμοιβή βγήκε 0 € σε κάθε προφίλ, οπότε η ΕΕ μένει στη σκέτη διανομή.
ΕΕ με παράλληλη ατομική επιχείρηση
Ο ομόρρυθμος εταίρος μπορεί να έχει και δική του ατομική επιχείρηση, και ένα μέρος του κέρδους να φορολογείται εκεί με την κλίμακα. Είναι η ίδια λογική με την αμοιβή του διαχειριστή ΙΚΕ: τα φθηνά κλιμάκια γεμίζουν, και το υπόλοιπο μένει στο 22% της ΕΕ. Οι εισφορές πληρώνονται μία φορά και εκπίπτουν από την ατομική (ΠΟΛ.1113/2015, εταίρος ΟΕ/ΕΕ που έχει και ατομική επιχείρηση).
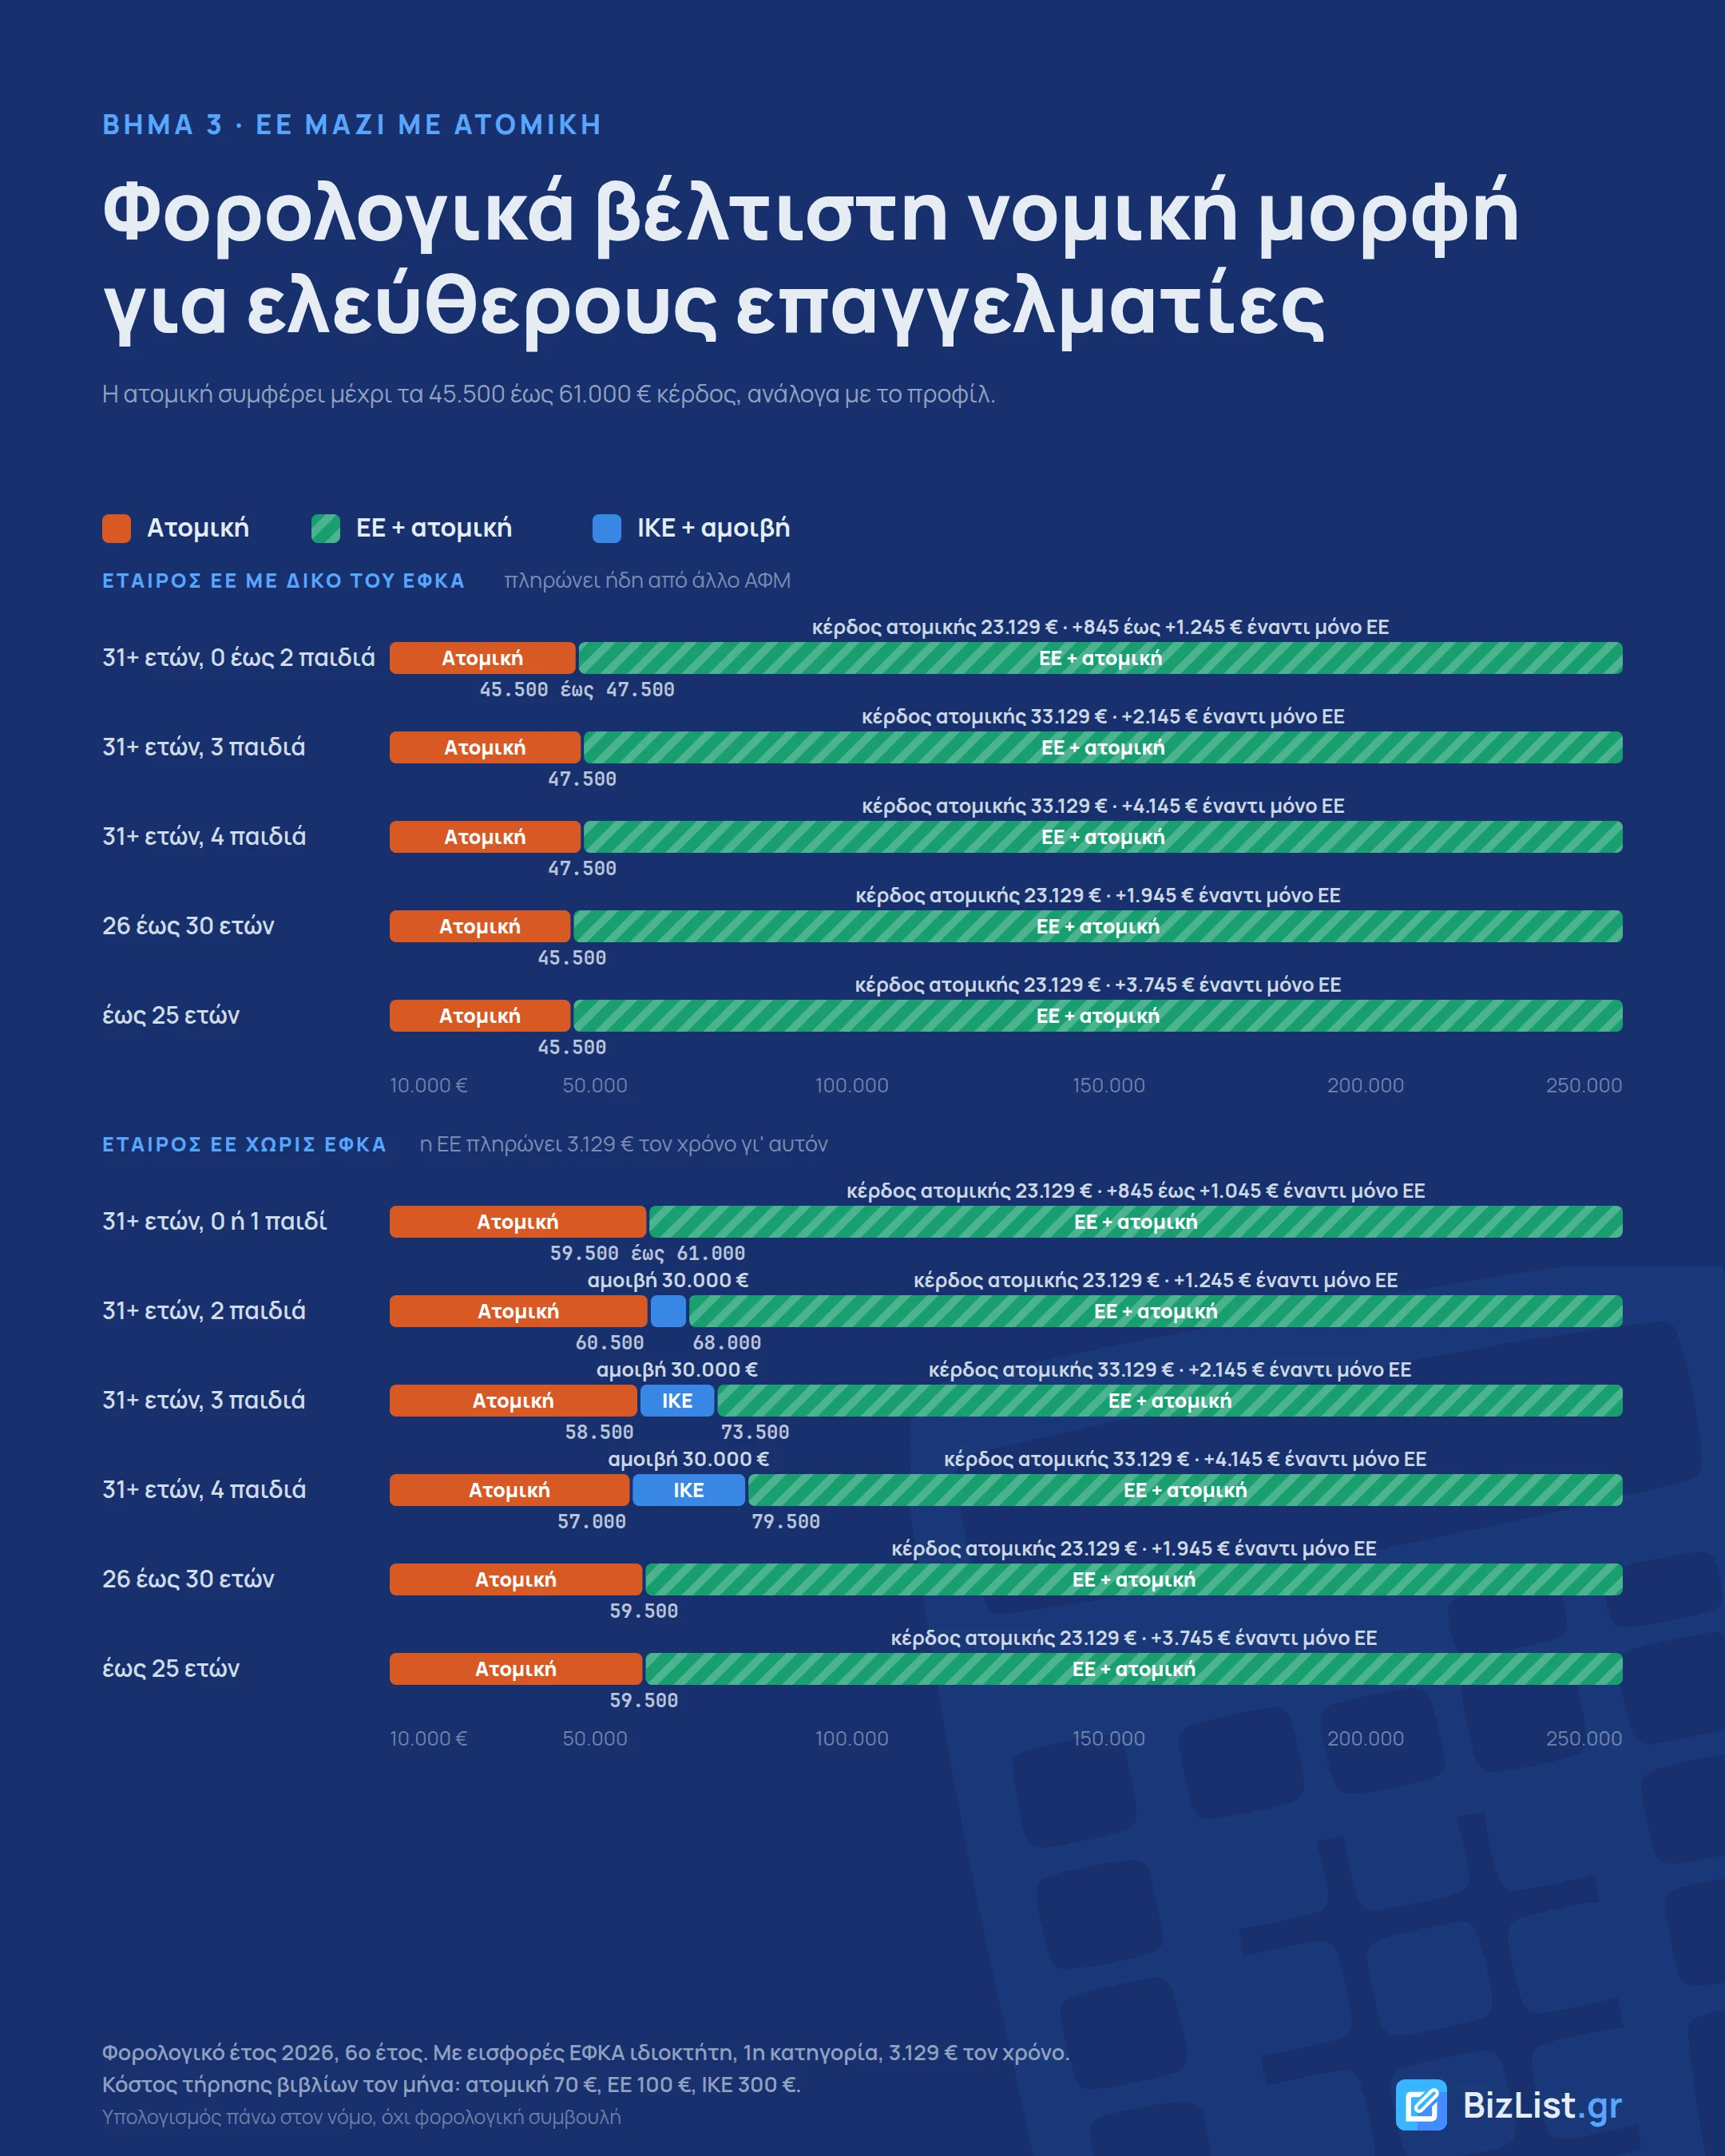
| προφίλ, κέρδος 100.000 € | κέρδος στην ατομική | όφελος έναντι σκέτης ΕΕ |
|---|---|---|
| άνω των 30, χωρίς παιδιά | 23.129 € | +845 € |
| 1 παιδί | 23.129 € | +1.045 € |
| 2 παιδιά | 23.129 έως 33.129 € | +1.245 € |
| 3 παιδιά | 33.129 € | +2.145 € |
| 4 παιδιά | 33.129 € | +4.145 € |
| 26 έως 30 ετών | 23.129 € | +1.945 € |
| έως 25 ετών | 23.129 € | +3.745 € |
Το όφελος αφαιρεί ήδη τα 840 € του δεύτερου λογιστή. Χωρίς παιδιά είναι μικρό, και στέκει μόνο με όρους:
- Χωριστοί πελάτες, χωρίς τιμολόγια μεταξύ τους. Προτείνεται η ατομική και η ΕΕ να μην τιμολογούν η μία την άλλη, και η καθεμιά να έχει δικούς της πελάτες για την ίδια δουλειά. Αν η ατομική τιμολογεί την ΕΕ, η ΠΟΛ.1113/2015 δέχεται την έκπτωση στην ΕΕ μόνο για συγκεκριμένο έργο. Αν η υπηρεσία είναι η δουλειά που ο εταίρος οφείλει ως εταίρος, λογίζεται απόληψη κερδών και δεν εκπίπτει.
- Πραγματική ουσία. Ατομική χωρίς δική της ουσία πέφτει στον κανόνα κατά των καταχρήσεων του άρθρου 39 του ν.5104/2024 (ΦΕΚ Α΄ 58/19.04.2024). Ο κανόνας εφαρμόζεται και σε μικρές υποθέσεις. Σε μηχανικό, ομόρρυθμο εταίρο ΕΕ, η εφορία καταλόγισε φόρο 7.227,80 € και πρόστιμο 3.613,90 €, επειδή η ατομική του ανέλαβε έργο της ΕΕ. Η ΔΕΔ 267/2025 ακύρωσε τον καταλογισμό: το βάρος της απόδειξης είναι στην εφορία, και το φορολογικό όφελος μόνο του δεν κάνει μια διευθέτηση τεχνητή. Χωριστοί πελάτες, χωριστές συμβάσεις και ίδιες τιμές στις δύο μορφές δίνουν στον έλεγχο λιγότερα.
- Μία εισφορά. Όποιος ασκεί δύο μη μισθωτές δραστηριότητες πληρώνει μία εισφορά κύριας σύνταξης (άρθρο 36 παρ. 1 β΄ ν.4387/2016). Το μοντέλο υποθέτει ότι ισχύει για ομόρρυθμο εταίρο με ατομική.
ΕΕ ή ΙΚΕ: πότε κερδίζει τελικά η ΙΚΕ
Με όλες τις επιλογές μέσα, η σειρά για το φορολογικό έτος 2026 είναι:
| προφίλ | ετερόρρυθμος με δικό του ΕΦΚΑ | ετερόρρυθμος χωρίς ΕΦΚΑ |
|---|---|---|
| άνω των 30, χωρίς παιδιά | ατομική ως 45.500 €, μετά ΕΕ με ατομική | ατομική ως 59.500 €, μετά ΕΕ με ατομική |
| 1 παιδί | ατομική ως 46.500 €, μετά ΕΕ με ατομική | ατομική ως 61.000 €, μετά ΕΕ με ατομική |
| 2 παιδιά | ατομική ως 47.500 €, μετά ΕΕ με ατομική | ατομική ως 60.500 €, ΙΚΕ ως 68.000 €, μετά ΕΕ με ατομική |
| 3 παιδιά | ατομική ως 47.500 €, μετά ΕΕ με ατομική | ατομική ως 58.500 €, ΙΚΕ ως 73.500 €, μετά ΕΕ με ατομική |
| 4 παιδιά | ατομική ως 47.500 €, μετά ΕΕ με ατομική | ατομική ως 57.000 €, ΙΚΕ ως 79.500 €, μετά ΕΕ με ατομική |
| 26 έως 30 ετών | ατομική ως 45.500 €, μετά ΕΕ με ατομική | ατομική ως 59.500 €, μετά ΕΕ με ατομική |
| έως 25 ετών | ατομική ως 45.500 €, μετά ΕΕ με ατομική | ατομική ως 59.500 €, μετά ΕΕ με ατομική |
Η ΙΚΕ χρειάζεται δύο πράγματα μαζί για να βγει πρώτη: δύο παιδιά και πάνω, ώστε η αμοιβή των 30.000 € να φορολογείται φθηνά, και ετερόρρυθμο που δεν έχει δικό του ΕΦΚΑ, ώστε η ΕΕ να πληρώνει δεύτερη εισφορά. Με έτοιμο ετερόρρυθμο δεν βγαίνει πρώτη σε κανένα προφίλ.
Παιδιά και ηλικία στην κλίμακα του 2026
Ο ν.5246/2025 έριξε τους συντελεστές των τριών πρώτων κλιμακίων ανάλογα με τα παιδιά και την ηλικία. Κατά το άρθρο 47 παρ. 3 του ίδιου νόμου οι μειώσεις ισχύουν από το φορολογικό έτος 2026, οπότε το 2025 η κλίμακα ήταν ίδια για όλους. Πάνω από τα 30.000 € είναι ίδια για όλους και το 2026: 34%, 39%, 44%.
| ως 10.000 € | 10.000 έως 20.000 € | 20.000 έως 30.000 € | |
|---|---|---|---|
| χωρίς παιδιά | 9% | 20% | 26% |
| 1 παιδί | 9% | 18% | 24% |
| 2 παιδιά | 9% | 16% | 22% |
| 3 παιδιά | 9% | 9% | 20% |
| 4 παιδιά | 0% | 0% | 18% |
| έως 25 ετών | 0% | 0% | 26% |
| 26 έως 30 ετών | 9% | 9% | 26% |
Σε ευρώ, από 30.000 € φορολογητέο εισόδημα και πάνω, ο φόρος πέφτει κατά 400 € τον χρόνο με ένα παιδί, 800 € με δύο, 1.700 € με τρία και 3.700 € με τέσσερα. Κάτω από 30.000 € η μείωση είναι μικρότερη.
Η ίδια κλίμακα πιάνει την ατομική, τον μισθό του διαχειριστή ΙΚΕ και το κέρδος της παράλληλης ατομικής. Γι' αυτό το όριο της ατομικής σχεδόν δεν κουνιέται με τα παιδιά, ενώ η αμοιβή της ΙΚΕ και το μερίδιο της ατομικής δίπλα στην ΕΕ ανεβαίνουν.
Το 15% στις διανομές πάνω από 60.000 €
Στις 7 Σεπτεμβρίου 2026 το Υπουργείο Εθνικής Οικονομίας και Οικονομικών ανακοίνωσε 15% αντί 5% στα κέρδη που διανέμονται σε διαχειριστές και μέλη ΔΣ, στο κομμάτι πάνω από 60.000 € τον χρόνο, για πληρωμές από 1.1.2027. Το ίδιο κείμενο γράφει ότι τα μέτρα «δεν έχουν ακόμη θεσμοθετηθεί», και στις 15 Σεπτεμβρίου δεν είχε κατατεθεί νομοσχέδιο.
Αν ψηφιστεί όπως ανακοινώθηκε, η ΙΚΕ με αμοιβή 20.000 € περνάει τις 60.000 € διανομής γύρω στα 102.000 € κέρδος. Στα 150.000 € η βέλτιστη αμοιβή ανεβαίνει στα 30.000 €, και η ΙΚΕ χάνει 3.201 € στα 150.000 € και 7.101 € στα 200.000 €. Με την ΕΕ και την παράλληλη ατομική μέσα, κανένα από τα όρια που έδειξα παραπάνω δεν αλλάζει.
Η ίδια ανακοίνωση λέει ότι τα μερίσματα των μετόχων μένουν στο 5%. Αν ο μοναδικός εταίρος μιας ΙΚΕ πιάνεται ως διαχειριστής ή ως μέτοχος θα φανεί στο κείμενο του νόμου.
Πόσες ΙΚΕ βγάζουν λιγότερα από το όριο
Από τις 115.303 ενεργές ΙΚΕ, οι 49.719 έχουν ανεβάσει ισολογισμό χρήσης 2024 στο ΓΕΜΗ. Οι 15.314 έγραψαν ζημιά. Οι υπόλοιπες 34.405 μοιράζονται έτσι:
| κέρδος προ φόρων 2024 | ΙΚΕ | μερίδιο | αθροιστικά |
|---|---|---|---|
| ως 20.000 € | 13.426 | 39,0% | 39,0% |
| 20.000 έως 50.000 € | 8.166 | 23,7% | 62,8% |
| 50.000 έως 80.000 € | 3.883 | 11,3% | 74,0% |
| 80.000 έως 150.000 € | 3.987 | 11,6% | 85,6% |
| πάνω από 150.000 € | 4.943 | 14,4% | 100,0% |
Το διάμεσο κέρδος όλων, με τις ζημιογόνες μέσα, είναι 11.937 €. Οι κερδοφόρες ΙΚΕ με κέρδος ως 50.000 € είναι 21.592, δηλαδή 62,8%, γύρω ή κάτω από το όριο ως το οποίο η ατομική αφήνει τα περισσότερα.
Το κέρδος του ισολογισμού είναι μετά την αμοιβή του διαχειριστή, άρα το κέρδος πριν πληρωθεί ο ιδιοκτήτης είναι μεγαλύτερο. Για να το πιάσω, πρόσθεσα στο κέρδος όλο το κόστος προσωπικού, όπου είναι μέσα και η αμοιβή του διαχειριστή. Έξω μένουν οι ουσιαστικά ανενεργές, με τζίρο κάτω από 500 € και χωρίς κέρδος. Από τις 36.443 ΙΚΕ που δηλώνουν κόστος προσωπικού, στις 19.553, δηλαδή στο 53,7%, το άθροισμα είναι κάτω από 45.500 €, και στο 60,3% κάτω από 61.000 €. Το άθροισμα μετράει και τους μισθούς των υπαλλήλων, άρα το ποσοστό είναι κάτω όριο: τουλάχιστον στους μισούς ιδιοκτήτες ΙΚΕ θα έμεναν περισσότερα λεφτά αν είχαν ατομική επιχείρηση.
Και η ΙΚΕ διαλέγεται για λόγους που δεν μετράει ο φόρος: περιορισμένη ευθύνη, πολλοί εταίροι, πελάτες που θέλουν εταιρεία. Ο ομόρρυθμος της ΕΕ ευθύνεται με την περιουσία του.
Μεθοδολογία
Οι κανόνες είναι όπως ίσχυαν στις 15 Σεπτεμβρίου 2026, με τα κείμενα που αναφέρονται δίπλα σε κάθε κανόνα. Τα ποσά του μοντέλου είναι υπολογισμοί πάνω στον νόμο, όχι μετρήσεις. Οι ισολογισμοί είναι χρήσης 2024, από το ΓΕΜΗ, με ανάκτηση 15 Σεπτεμβρίου 2026. Το άθροισμα κέρδους και κόστους προσωπικού είναι με ανάκτηση 17 Οκτωβρίου 2026, όταν οι ΙΚΕ με ισολογισμό 2024 ήταν 51.902. Από αυτές μένουν έξω 384 ανενεργές και 15.075 που δεν δηλώνουν κόστος προσωπικού.
Παραδοχές: 6ο έτος δραστηριότητας, άρα εισφορές 1ης κατηγορίας χωρίς την έκπτωση των πέντε πρώτων ετών και χωρίς το μισό πρώτο κλιμάκιο των νέων επιχειρήσεων. Λογιστής 70 € τον μήνα για ατομική, 100 € για ΕΕ, 300 € για ΙΚΕ, που είναι εκτίμηση μέσα στο εύρος της αγοράς. Τέλος επιτηδεύματος 800 € για ΕΕ και ΙΚΕ, σε πόλη ως 200.000 κατοίκους. Κατώτατος μισθός 920 €, όπως ισχύει από 1.4.2026 (ΚΥΑ 8934/27.03.2026). Χωρίς προσωπικό, χωρίς άλλο εισόδημα, ετερόρρυθμος χωρίς μερίδιο στα κέρδη. Η προκαταβολή φόρου μένει έξω, γιατί αλλάζει το πότε πληρώνεις (ανάλυση της προκαταβολής).
Το πιο ακριβό ανοιχτό σημείο είναι η μεταχείριση των εισφορών του διαχειριστή ΙΚΕ. Το μοντέλο δέχεται ότι δεν εκπίπτουν πουθενά. Αν εκπίπτουν από την αμοιβή του, όπως γράφει η ΠΟΛ.1113/2015 β΄ i, η ΙΚΕ κερδίζει 810 € τον χρόνο σε κάθε επίπεδο κέρδους, η βέλτιστη αμοιβή ανεβαίνει από 20.000 € σε 23.129 €, και η ΙΚΕ βγαίνει πρώτη και στο βασικό προφίλ, από 55.500 ως 75.000 € κέρδος.
Αν οι εισφορές του ιδιοκτήτη έμεναν έξω από τη σύγκριση, όλα τα όρια θα έπεφταν 3.000 ως 10.000 € και η σειρά των μορφών δεν θα άλλαζε σε κανένα από τα 14 προφίλ. Η ΙΚΕ έναντι της ατομικής περνά μπροστά στα 61.500 €. Χωρίς τέλος επιτηδεύματος πέφτει στα 55.500 €, στα τρία πρώτα έτη στα 58.000 €, και χωρίς εισφορές στα 52.000 €. Αν ο ιδιοκτήτης έχει ήδη μισθό ή μπλοκάκι, τα φθηνά κλιμάκια τα έχει γεμίσει εκείνο το εισόδημα και όλα τα όρια πέφτουν.
Δύο πράγματα άλλαξαν στην πορεία. Η πρώτη εκδοχή έδινε και στην ΕΕ αμοιβή διαχειριστή, με φόρο μισθού και χωρίς εισφορές. Η εγκύκλιος ΕΦΚΑ 21/2019 βάζει εισφορές μισθωτού στην αμοιβή του ομόρρυθμου, και η βέλτιστη αμοιβή έπεσε στο μηδέν. Και στη διαδρομή «ΕΕ με παράλληλη ατομική» το μοντέλο χρέωνε την εισφορά δύο φορές, μία σε κάθε σκέλος, ενώ πληρώνεται μία και εκπίπτει από την ατομική.
Τρία ακόμα σημεία είναι ερμηνείες χωρίς ρητή πηγή: ότι η αμοιβή του διαχειριστή μονοπρόσωπης ΙΚΕ δεν πληρώνει εισφορές ΑΠΔ, ότι ο ετερόρρυθμος που ασφαλίζεται αλλού δεν πληρώνει δεύτερη εισφορά, και ότι μία εισφορά καλύπτει ομόρρυθμο εταίρο με παράλληλη ατομική. Ζώνες στενότερες από 3.000 € ενώνονται με την προηγούμενη. Υπολογισμός πάνω στον νόμο, όχι φορολογική συμβουλή.
Συχνές ερωτήσεις
ΙΚΕ ή ατομική επιχείρηση, τι συμφέρει φορολογικά;
Πόσες ΙΚΕ θα κέρδιζαν αν ήταν ατομικές επιχειρήσεις;
Πώς φορολογείται η ΙΚΕ το 2026;
Πόση αμοιβή διαχειριστή συμφέρει σε μονοπρόσωπη ΙΚΕ;
Πληρώνει ΕΦΚΑ ο ετερόρρυθμος εταίρος;
Μπορεί ο εταίρος ΕΕ να έχει και ατομική επιχείρηση;
Πληρώνει τεκμαρτό εισόδημα η ΙΚΕ;
Πηγές
- Ν.4172/2013 (ΚΦΕ) άρθρο 15, κλίμακα φόρου εισοδήματος πρόσβαση 15 Σεπτεμβρίου 2026
- Ν.4172/2013 (ΚΦΕ) άρθρο 12, εισόδημα από μισθωτή εργασία, περιπτώσεις δ΄ και στ΄ πρόσβαση 15 Σεπτεμβρίου 2026
- Ν.4172/2013 (ΚΦΕ) άρθρο 58, συντελεστής φόρου νομικών προσώπων πρόσβαση 15 Σεπτεμβρίου 2026
- Ν.5246/2025 (ΦΕΚ Α΄ 198/2025), νέα κλίμακα και μειώσεις για παιδιά και νέους πρόσβαση 15 Σεπτεμβρίου 2026
- ΑΑΔΕ, εγκύκλιος Ε.2027/2024, ελάχιστο τεκμαρτό εισόδημα ατομικής επιχείρησης πρόσβαση 15 Σεπτεμβρίου 2026
- Ν.4387/2016 άρθρο 39, εισφορές αυτοαπασχολούμενων πρόσβαση 15 Σεπτεμβρίου 2026
- e-ΕΦΚΑ, εγκύκλιος 21/2019, ασφάλιση μελών και διαχειριστών ΟΕ, ΕΕ, ΕΠΕ και ΙΚΕ πρόσβαση 15 Σεπτεμβρίου 2026
- e-ΕΦΚΑ, εγκύκλιος 6/2026, ποσά εισφορών μη μισθωτών 2026 πρόσβαση 15 Σεπτεμβρίου 2026
- ΠΟΛ.1113/2015, εκπιπτόμενες δαπάνες και αμοιβές εταίρων πρόσβαση 15 Σεπτεμβρίου 2026
- ΠΟΛ.1139/2015, αμοιβές διαχειριστών και εταίρων πρόσβαση 15 Σεπτεμβρίου 2026
- Ν.5104/2024 άρθρο 39, γενικός κανόνας κατά των καταχρήσεων πρόσβαση 15 Σεπτεμβρίου 2026
- ΔΕΔ 267/2025 (Θεσσαλονίκη, 19/02/2025), κανόνας κατά των καταχρήσεων σε ομόρρυθμο εταίρο με ατομική πρόσβαση 20 Οκτωβρίου 2026
- Υπουργείο Εθνικής Οικονομίας και Οικονομικών, παρουσίαση μέτρων, Σεπτέμβριος 2026 πρόσβαση 15 Σεπτεμβρίου 2026
- ΓΕΜΗ, ισολογισμοί χρήσης 2024, μέσω BizList.gr πρόσβαση 15 Σεπτεμβρίου 2026
Τα δεδομένα αφορούν στιγμιότυπο της 15 Σεπτεμβρίου 2026.
Οι αναλύσεις του bizlist.gr είναι πληροφόρηση από δημόσια δεδομένα και δεν αποτελούν φορολογικές, λογιστικές, νομικές ή οικονομικές συμβουλές.
Δοκιμάστε το μόνοι σας
Τα ίδια φίλτρα της ανάλυσης, έτοιμα στην αναζήτηση.
Πλήρης μελέτη για τον κλάδο σας;
Εταιρείες, τζίρος, κέρδη και οι μεγαλύτεροι του κλάδου σας, σε όλη την Ελλάδα. Δωρεάν για συνδρομητές.